Nhận định thị trường
[BẢN TIN_NGUYỄN TUẤN KIỆT] TĂNG NHIỀU NHƯ VẬY ĐÃ LÀ ĐÁY CHƯA? KHUYẾN NGHỊ VHC và HDB
Kính gửi Quý Nhà đầu tư, Em là Nguyễn Tuấn Kiệt - Chuyên viên tư vấn chứng khoán đầu tư Công ty CP Chứng khoán SSI | Điện thoại: 0935 838 277
Lợi ích khi tham gia room cộng đồng
1. Khuyến nghị cổ phiếu theo hệ hệ thống Robot – Phù hợp NĐT khẩu vị trading lướt sóng
2. Khuyến nghị Danh mục CANSLIM – Phù hợp NĐT khẩu vị trung và dài hạn
3. Bài phân tích chuyên sâu về: Cổ phiếu, vĩ mô, thị trường.
4. Cập nhật thông tin hot và rumor trên thị trường
5. Bản tin daily Note, cập nhật khuyến nghị các cty Chứng khoán hằng ngày
>> Tư vấn và mở tài khoản chứng khoán TẠI ĐÂY hoặc quét mã QR CODE:
>> Room Zalo Tư vấn đầu tư 24 giờ: LINK
PHẦN 1 — THỊ TRƯỜNG CHUNG: ĐÃ TẠO ĐÁY HAY MỚI LÀ HỒI PHỤC KỸ THUẬT?
1. Bối cảnh trước đó — vì sao thị trường giảm 4 tuần liên tiếp• Trước tuần 27-31/7, VN-Index đã có chuỗi 4 tuần giảm điểm liên tục. Nguyên nhân được ghi nhận: biến động tiêu cực của chứng khoán thế giới, cộng thêm sức ép tỷ giá và lãi suất trong nước khiến dòng tiền lớn (đặc biệt khối ngoại) phải phòng thủ và rút ròng.
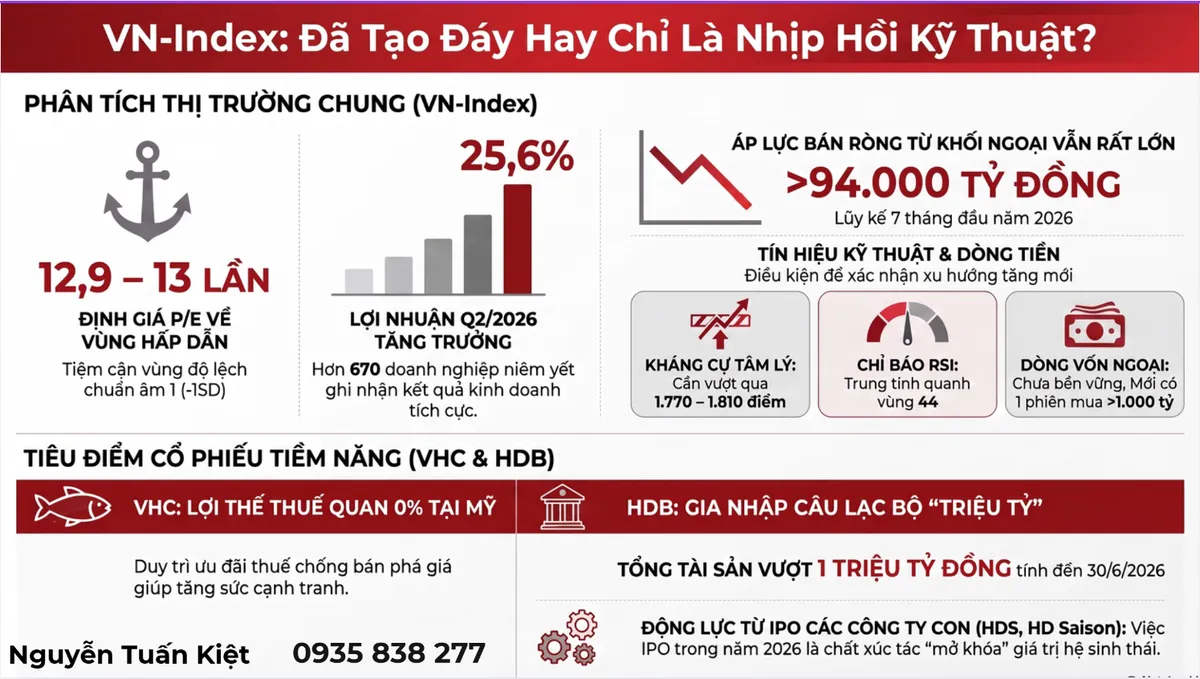
• Khối ngoại bán ròng rất mạnh và kéo dài: lũy kế từ đầu năm 2026 đến 27/7 đã bán ròng khoảng 80.000 tỷ đồng; tính đến hết tháng 7/2026, con số này vượt 94.000 tỷ đồng (tương đương khoảng 3,5 tỷ USD rút ròng sau 7 tháng).
2. Điều gì đã thay đổi trong tuần phục hồi (27/7 – 4/8)
• KQKD quý II/2026 tích cực: hơn 670 doanh nghiệp niêm yết công bố kết quả, lợi nhuận sau thuế toàn thị trường tăng khoảng 25,6% so với cùng kỳ.
• Fed và BOJ cùng giữ nguyên lãi suất trong cuộc họp gần nhất, giúp giảm áp lực tỷ giá; đồng thời lực cầu bắt đáy xuất hiện ở nhiều cổ phiếu đã điều chỉnh sâu.
• Độ rộng thị trường cải thiện rõ rệt: phiên 30/7 toàn bộ 21/21 nhóm ngành đều tăng điểm — khác với tuần trước đó khi đà tăng chỉ tập trung ở VHM, VPL và nhóm ngân hàng quốc doanh.
• ín hiệu đáng chú ý nhất: phiên 4/8, khối ngoại mua ròng 1.060,5 tỷ đồng trên HOSE — phiên mua ròng "nghìn tỷ" đầu tiên kể từ đầu tháng 4/2026. Tuy nhiên cả tuần 27-31/7 trước đó khối ngoại vẫn còn bán ròng hơn 2.500 tỷ đồng, nên đây mới là tín hiệu 1 phiên, chưa đủ để khẳng định dòng vốn ngoại đã đảo chiều bền vững.
3. Tín hiệu kỹ thuật: đã đủ cơ sở khẳng định "tạo đáy" chưa?
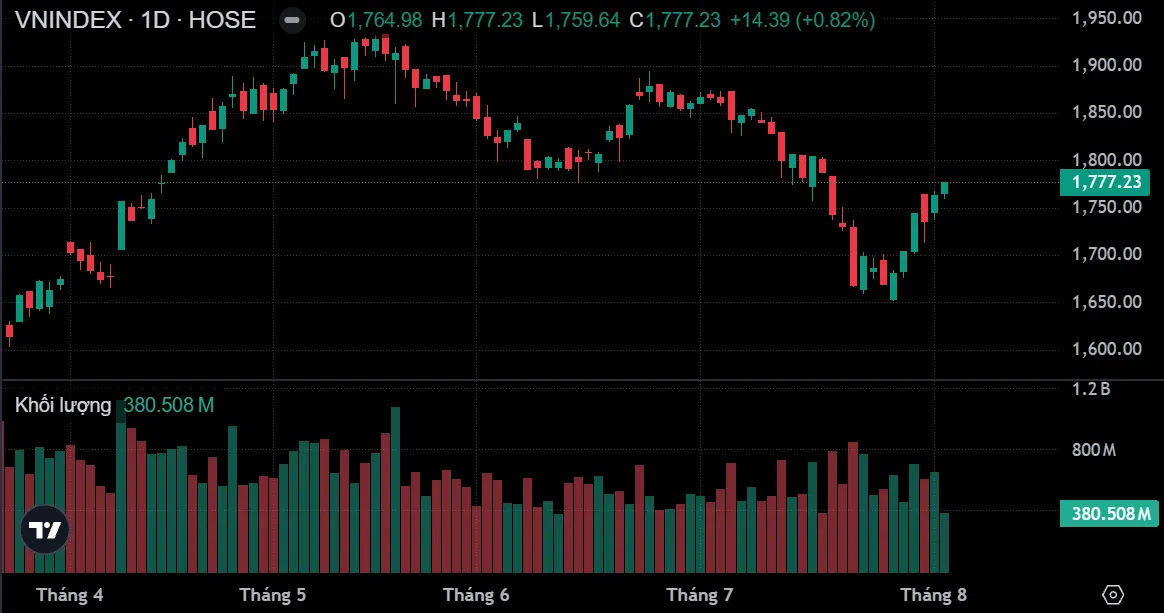
• Định giá: P/E cơ bản của VN-Index đã lùi về khoảng 12,9–13 lần, tiệm cận vùng độ lệch chuẩn âm 1 (-1SD) — theo giới phân tích, đây là vùng định giá hấp dẫn cho nhà đầu tư dài hạn, đặc biệt khi đặt cạnh KQKD quý II tích cực.
• Động lượng (momentum): MACD vẫn nằm dưới đường tín hiệu ở vùng âm; RSI quanh 44 — vùng trung tính, chưa rơi vào quá bán mạnh cũng chưa xác nhận xu hướng tăng rõ ràng. Bên bán được đánh giá vẫn chiếm ưu thế trong ngắn hạn dù giá đã tiệm cận vùng hỗ trợ 1.700 điểm.
• Ngưỡng quan trọng cần vượt qua: kháng cự 1.770–1.810 điểm (trùng vùng MA200 ngày và MA20 tuần). Phản ứng giá tại vùng này được nhiều CTCK xem là yếu tố quyết định độ bền của nhịp hồi phục hiện tại.
• Về mặt khung lớn hơn, VN-Index vẫn đang vận động trong biên tích lũy rộng 1.600–1.900 điểm — nghĩa là nhịp tăng vừa qua, xét theo khung kỹ thuật dài hạn, chưa phá vỡ cấu trúc tích lũy để xác nhận một xu hướng tăng mới.
4. Kết luận
• Các yếu tố ỦNG HỘ kịch bản đã/đang tạo đáy: định giá rẻ (P/E gần -1SD), KQKD quý II tăng trưởng tốt trên diện rộng, lãi suất liên ngân hàng thấp nhất 3 năm, Fed/BOJ giữ nguyên chính sách tiền tệ, và tín hiệu khối ngoại mua ròng nghìn tỷ phiên 4/8.
• Các yếu tố cần THẬN TRỌNG: khối ngoại vẫn bán ròng lũy kế rất lớn từ đầu năm (>94.000 tỷ đồng) và mới đảo chiều đúng 1 phiên; chỉ báo động lượng kỹ thuật (MACD, RSI) chưa xác nhận đảo chiều; thanh khoản chưa bứt phá tương xứng với đà tăng điểm; chỉ số chưa vượt được vùng kháng cự quan trọng 1.770–1.810.
• Nhìn chung, giới phân tích nghiêng về gọi đây là nhịp "đi lên trong nghi ngờ" hoặc hồi phục kỹ thuật trong vùng tích lũy rộng, hơn là khẳng định chắc chắn đáy dài hạn đã hình thành. Việc xác nhận đáy thực sự cần thêm: (1) chỉ số giữ vững và bứt phá qua 1.770–1.810 kèm thanh khoản cải thiện, và (2) dòng vốn ngoại duy trì mua ròng liên tục thay vì một phiên đơn lẻ.
PHẦN 2 — CỔ PHIẾU VHC (CTCP VĨNH HOÀN)
Dữ kiện kinh doanh
• Lũy kế 6 tháng đầu năm 2026: doanh thu thuần đạt 6.944 tỷ đồng.
• Riêng tháng 6/2026: doanh thu thuần 1.014 tỷ đồng, tăng 5% so với cùng kỳ (970 tỷ đồng).
• Cơ cấu doanh thu 6T2026 theo thị trường: Mỹ 2.463 tỷ đồng (thị trường lớn nhất, song giảm nhẹ so với cùng kỳ); Châu Âu 1.240 tỷ đồng; Trung Quốc 455 tỷ đồng; thị trường khác 1.043 tỷ đồng. Riêng tháng 6, doanh thu thị trường Mỹ đạt 341 tỷ đồng, giảm 2% svck.
• Doanh thu sản phẩm cá tra tăng 8% svck, đạt 553 tỷ đồng, chiếm 54% tổng doanh thu — vẫn là mảng chủ lực.
Câu chuyện thuế quan Mỹ (chất xúc tác chính)
• Mỹ đã bãi bỏ thuế đối ứng 20% từng áp trước đó, giúp cải thiện năng lực cạnh tranh về chi phí cho cá tra Việt Nam nói chung.
• Kết quả sơ bộ kỳ rà soát thuế chống bán phá giá lần thứ 21 (POR21): VHC tiếp tục được hưởng mức thuế 0% — duy trì lợi thế đã có từ các kỳ rà soát trước (DOC chính thức bãi bỏ thuế chống bán phá giá cho VHC từ tháng 1/2025).
• Ngược lại, một số đối thủ cùng ngành (ví dụ nhóm không thuộc diện miễn trong kỳ rà soát) đối mặt nguy cơ bị áp lại thuế — đây là điểm tạo lợi thế cạnh tranh tương đối cho VHC so với các doanh nghiệp cá tra khác.
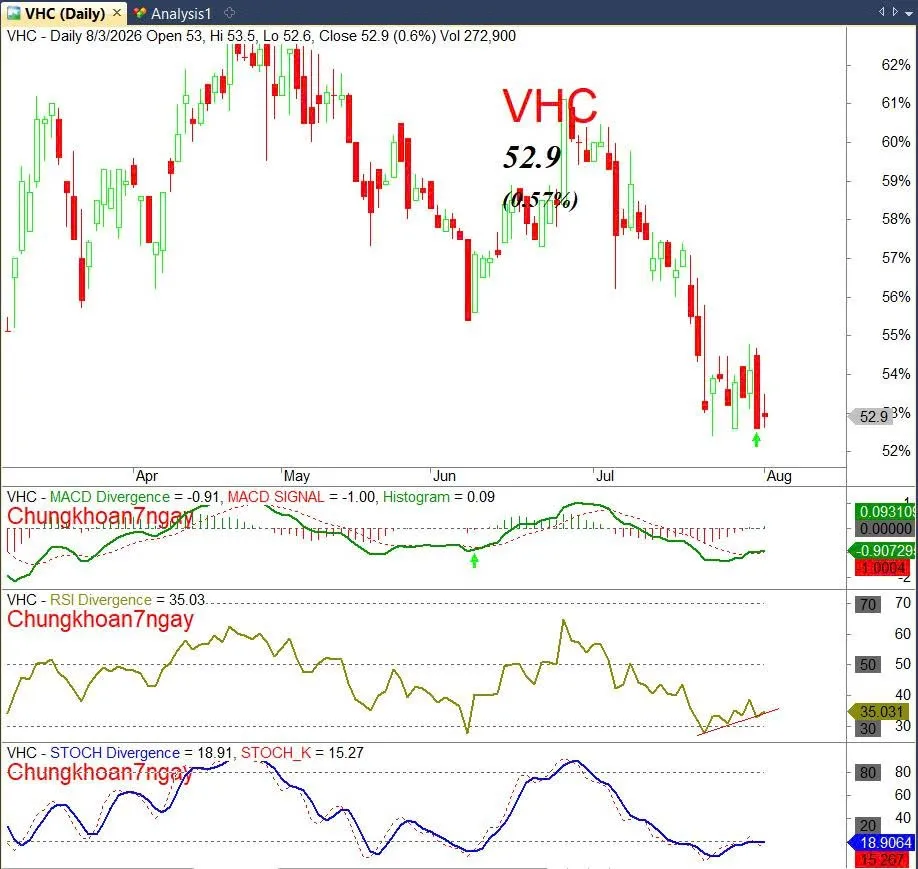
VHC CÓ TẠO PHÂN KỲ DƯƠNG VỚI RSI
Định giá & khuyến nghị
• NHSV (06/2026): khuyến nghị MUA, giá mục tiêu 75.000 đồng/CP.
• KBSV (06/2026): khuyến nghị TRUNG LẬP, giá hợp lý 60.300 đồng/CP.
PHẦN 3 — CỔ PHIẾU HDB (HDBANK)
Dữ kiện kinh doanh
• Quý II/2026: lợi nhuận trước thuế đạt 7.095 tỷ đồng; lũy kế 6 tháng đầu năm đạt 13.202 tỷ đồng, tăng 31% so với cùng kỳ.
• Dư nợ tín dụng đạt 698.355 tỷ đồng, tăng 18,76% so với đầu năm, tập trung vào sản xuất kinh doanh, DNNVV, nông nghiệp, hạ tầng, chuỗi cung ứng và tiêu dùng thiết yếu.
• Tổng tài sản tính đến 30/6/2026 đạt 1,045 triệu tỷ đồng, tăng 12,3% so với đầu năm — chính thức gia nhập nhóm ngân hàng có tổng tài sản trên 1 triệu tỷ đồng.
• Tỷ lệ an toàn vốn (CAR) theo Basel II đạt trên 14%, cao hơn nhiều so với mức tối thiểu quy định.
• Kế hoạch cả năm 2026: lợi nhuận trước thuế mục tiêu 30.100 tỷ đồng — theo một số nguồn tương ứng mức tăng khoảng 33-41% so với 2025 (các bài báo đưa ra hai con số % tăng trưởng khác nhau, cần đối chiếu lại con số nền 2025 chính xác trước khi trích dẫn).
Chất xúc tác chính
• IPO Công ty Chứng khoán HD (HDS): HDBank đã nâng sở hữu tại HDS từ 51% lên 90%, mục tiêu IPO trong tháng 9/2026.
• IPO HD Saison: HDBank nâng sở hữu tại HD Saison từ 50% lên 75%, đồng thời có kế hoạch IPO công ty tài chính tiêu dùng này trong năm 2026.
• Việc hợp nhất kết quả kinh doanh và tăng tỷ lệ sở hữu tại hai công ty con nói trên được xem là động lực chính giúp lợi nhuận 2026 tăng trưởng mạnh, đồng thời "mở khóa" giá trị hệ sinh thái tài chính của HDBank (ngân hàng – tài chính tiêu dùng – chứng khoán).
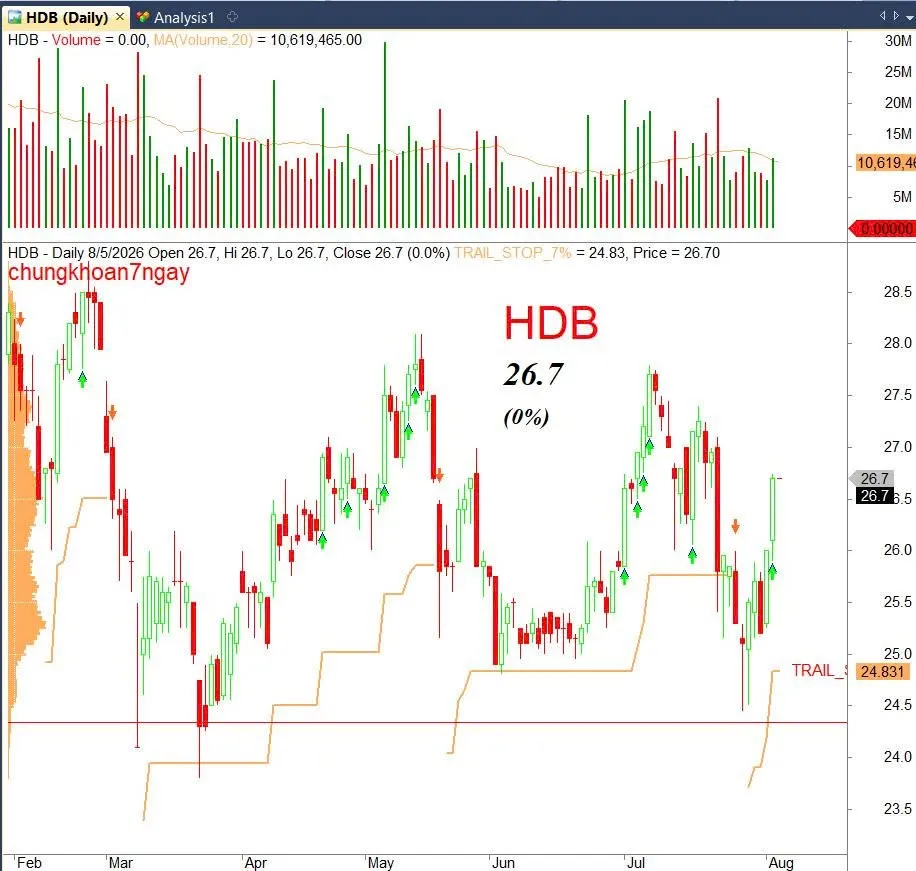
HDB có dòng tiền đổ vào phiên 4/8
*** Định giá & khuyến nghị
• SHS: khuyến nghị KHẢ QUAN, giá mục tiêu 31.000 đồng/CP.
• VDSC: giá mục tiêu 31.100 đồng/CP, tương ứng upside khoảng 20% so với giá đóng cửa 30/6/2026.
• Vùng định giá 12 tháng theo tổng hợp nhiều CTCK: 29.000–33.500 đồng/CP, giá trị trung tâm khoảng 31.000 đồng/CP (khoảng khuyến nghị chung 30.000-33.000 đồng/CP).
Liên hệ tác giả
Nguyễn Tuấn Kiệt – ID: 1976 – SĐT/Zalo: 0935 838 277
Chuyên viên Cao cấp Tư vấn Chứng khoán, SSI · CFA
Bài viết thể hiện quan điểm cá nhân của tác giả tại thời điểm đăng (05/08/2026), chỉ mang tính tham khảo, không phải lời mời mua/bán chứng khoán.