HOSE · Ngân hàng
Phân tích cổ phiếu VIB – Ngân hàng Thương mại Cổ phần Quốc tế Việt Nam
Thu nhập hồi phục, định giá chiết khấu, kỹ thuật còn trong nền tích lũy
Tóm tắt nhận định
- KQKD: Q3/2026 tổng thu nhập hoạt động 6.101 tỷ (+21,8% YoY), LNST cty mẹ 1.925 tỷ (+18,5%); lũy kế 9 tháng LN +7,7%, nhưng LN 4 quý chỉ +2,1% và vẫn thấp hơn đỉnh năm 2023.
- Định giá: P/E 6,8 lần và P/B 1,05 lần, thấp hơn trung vị nhóm ngân hàng lớn (7,3 lần và 1,26 lần). Giá tham chiếu theo ngành khoảng 15,9 nghìn đồng (+13,5%). Mức chiết khấu này đi kèm ROE (16,2%) và tăng trưởng lợi nhuận thấp hơn nhóm.
- CANSLIM: 41/100, xếp loại THEO DÕI. Điểm cao ở S (cung–cầu 10/10) và chất lượng LN (7/10); điểm yếu ở C, A, N và đèn M của thị trường đang GIẢM.
- Kỹ thuật: sức mạnh 5/6 và vượt VN-Index trong 3–6 tháng, nhưng dòng tiền chỉ 1/5 và Minervini 3/8 (Giai đoạn 1 – tích lũy). Giá 14,05 nằm sát kháng cự 14,20 – MA200 14,28, phía trên là bức tường cung 14,62–14,90.
- Cần chờ: giá vượt vùng 14,28–14,90 kèm khối lượng xác nhận, và BCTC Q4/2026 cho thấy LN tăng trưởng ≥ 20%.
1. Kết quả kinh doanh VIB: doanh thu và lợi nhuận
| Kỳ | Ngày công bố | Tổng thu nhập HĐ (tỷ) | YoY | LNST cty mẹ (tỷ) | LN YoY | LN / thu nhập |
|---|---|---|---|---|---|---|
| Q4/2024 | 26/02/2025 | 5.275 | -9,7% | 1.921 | +1,0% | 36,4% |
| Q1/2025 | 29/04/2025 | 4.601 | -13,5% | 1.936 | -3,2% | 42,1% |
| Q2/2025 | 07/08/2025 | 5.117 | +1,5% | 2.076 | +23,4% | 40,6% |
| Q3/2025 | 29/10/2025 | 5.007 | +1,4% | 1.625 | +1,6% | 32,4% |
| Q4/2025 | 02/03/2026 | 5.282 | +0,1% | 1.648 | -14,2% | 31,2% |
| Q1/2026 | 29/04/2026 | 5.860 | +27,4% | 2.241 | +15,7% | 38,2% |
| Q2/2026 | 06/08/2026 | 5.368 | +4,9% | 1.905 | -8,2% | 35,5% |
| Q3/2026 | 29/10/2026 | 6.101 | +21,8% | 1.925 | +18,5% | 31,6% |
| Năm | Doanh thu (tỷ) | YoY | LNST cty mẹ (tỷ) | LN YoY |
|---|---|---|---|---|
| 2021 | 14.891 | +32,8% | 6.410 | +38,1% |
| 2022 | 18.058 | +21,3% | 8.469 | +32,1% |
| 2023 | 22.160 | +22,7% | 8.563 | +1,1% |
| 2024 | 20.569 | -7,2% | 7.204 | -15,9% |
| 2025 | 20.007 | -2,7% | 7.285 | +1,1% |
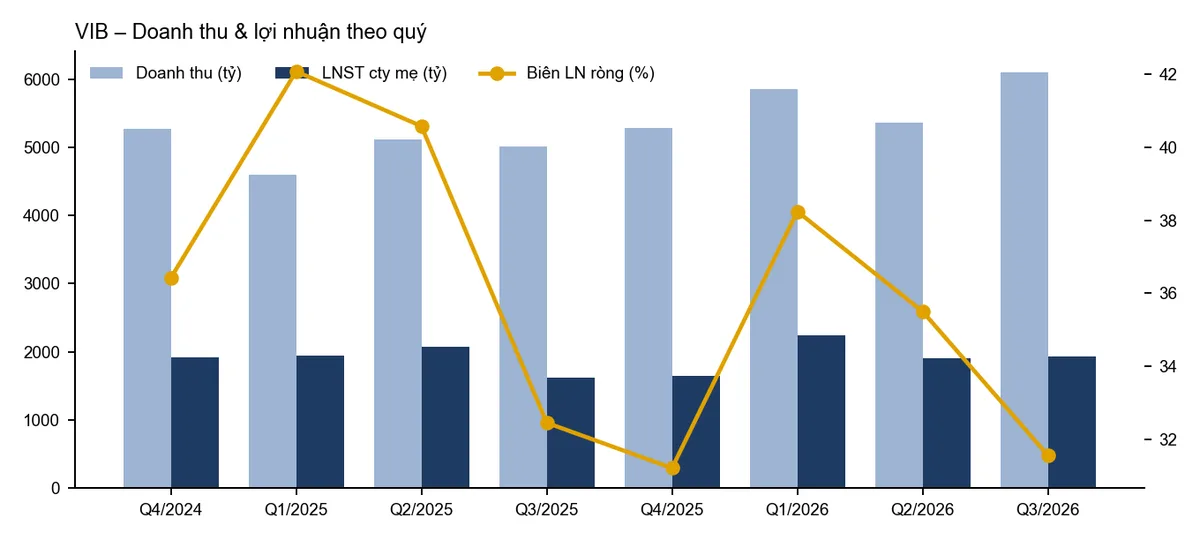
- Tổng thu nhập hoạt động tăng tốc trong 2026: Q1 +27,4%, Q2 +4,9%, Q3 +21,8% YoY. Q3/2026 đạt 6.101 tỷ, cao nhất trong 8 quý gần đây.
- LNST cty mẹ Q3/2026 đạt 1.925 tỷ, +18,5% YoY nhưng gần như đi ngang so với Q2 (1.905 tỷ) và thấp hơn Q1 (2.241 tỷ). Do LN đi ngang khi thu nhập tăng mạnh, biên LN ròng giảm còn 31,6%, gần mức thấp nhất 8 quý. Chi phí, gồm dự phòng rủi ro và chi phí hoạt động, đang tăng nhanh hơn thu nhập.
- Lũy kế 9 tháng 2026: thu nhập 17.329 tỷ (+17,7%), LNST cty mẹ 6.071 tỷ (+7,7%). LN 4 quý gần nhất 7.720 tỷ, chỉ +2,1% YoY.
- Theo năm, lợi nhuận đạt đỉnh 8.563 tỷ năm 2023, giảm 15,9% năm 2024 và đi ngang năm 2025 (+1,1%). Năm 2026 đang hồi phục nhưng tốc độ chưa đủ để vượt đỉnh cũ.
- Ngân hàng đã hoàn tất tăng vốn điều lệ lên hơn 37.354 tỷ đồng (tin 24/09/2026). Số cổ phiếu tăng làm EPS bị pha loãng, nên tăng trưởng LN trên mỗi cổ phiếu sẽ thấp hơn tăng trưởng LN tuyệt đối.
2. Định giá VIB so với doanh nghiệp cùng ngành
Nhóm so sánh: Ngan hang. P/E = giá hiện tại / EPS 4 quý (LNST cty mẹ); P/B = giá / BVPS; trung vị ngành bỏ P/E âm hoặc > 80.
| Mã | Giá | Vốn hóa (tỷ) | P/E | P/B | ROE | LN 4Q YoY |
|---|---|---|---|---|---|---|
| VIB | 14,05 | 52.482 | 6,8 | 1,05 | 16,2% | +2,1% |
| VCB | 54,20 | 452.879 | 10,9 | 1,79 | 17,5% | +18,6% |
| BID | 32,45 | 252.403 | 7,3 | 1,28 | 19,3% | +31,4% |
| CTG | 31,80 | 246.987 | 5,8 | 1,20 | 22,7% | +27,7% |
| TCB | 21,85 | 232.252 | 8,1 | 1,24 | 16,3% | +30,3% |
| VPB | 22,30 | 223.000 | 7,2 | 1,19 | 18,3% | +51,0% |
| MBB | 19,40 | 195.333 | 6,0 | 1,24 | 22,9% | +33,9% |
| HDB | 22,50 | 146.405 | 7,6 | 1,63 | 24,8% | +33,0% |
| STB | 68,50 | 129.136 | 84,7 | 2,01 | 2,4% | -87,6% |
| Trung vị | 7,3 | 1,26 | 18,8% | +30,9% |
Giá tham chiếu theo trung vị ngành: P/E → 15,09, P/B → 16,79, bình quân 15,94 (+13,5% so với giá hiện tại).
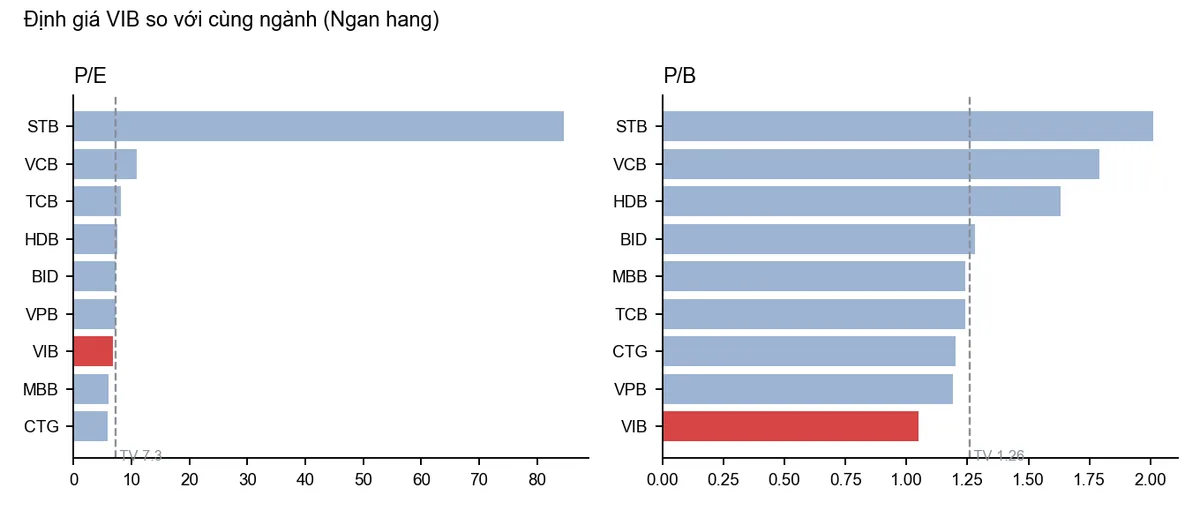
- VIB giao dịch ở P/E 6,8 lần và P/B 1,05 lần, chiết khấu khoảng 7% về P/E và 17% về P/B so với trung vị 8 ngân hàng vốn hóa lớn (7,3 lần và 1,26 lần).
- Mức chiết khấu có cơ sở. ROE 16,2% thấp hơn trung vị nhóm (18,8%), và LN 4 quý chỉ +2,1% so với +30,9% của nhóm (CTG +27,7%, HDB +33,0%, VPB +51,0%).
- Áp trung vị ngành: theo P/E được 15,1 nghìn đồng, theo P/B được 16,8 nghìn đồng, bình quân ~15,9 nghìn đồng (+13,5% so với giá hiện tại). Để tiến tới mức này, VIB cần cải thiện tăng trưởng LN và ROE về gần mặt bằng ngành.
- Tham khảo CTCK: HSC khuyến nghị MUA, giá mục tiêu 18,2 (17/09/2026); VDSC cập nhật mục tiêu 16,2 (16/09/2026).
3. Chấm điểm CANSLIM 7 tiêu chí cho VIB
| Tiêu chí | Số liệu | Điểm | |
|---|---|---|---|
| C | Current earnings – LN quý gần nhất | LN quý Q3/2026 18,5% YoY; DT YoY 21,8%; tăng tốc: có; số quý tăng: 1 | 8/30 |
| A | Annual earnings – tăng trưởng năm / 4 quý | LN 4 quý 2,1% YoY; năm 2025: 1,1%; ROE năm 16,4% | 8/20 |
| N | New high – vượt đỉnh 52 tuần (20 phiên) | Chốt: 0 phiên vượt đỉnh; hôm nay: chưa vượt đỉnh 52T | 0/10 |
| S | Supply/Demand – phá nền kèm KL, tích lũy | Hôm nay: 3 phiên phá nền +KL (60p); tăng KL lớn 5 / giảm KL lớn 2 (25p) | 10/10 |
| L | Leader – RS và vị trí so đỉnh | RS trọng số hôm nay -1,1%; cách đỉnh 52T 15,1% | 8/20 |
| I | Institutional – dòng tiền tổ chức | Hệ thống chưa có dữ liệu sở hữu tổ chức; tham khảo GTGD TB20 93,5 tỷ (sàn ≥ 5 tỷ) | – |
| M | Market – xu hướng thị trường (VN-Index) | Đèn M: GIAM – chờ thị trường | – |
| CL | Chất lượng lợi nhuận | 7/10 | |
| Σ | Tổng điểm | Đèn M: Giảm · hạng 76/94 | 41/100 – Theo dõi |
Thang 100 điểm: C 30 · A 20 · Chất lượng lợi nhuận 10 · N 10 · S 10 · L 20; I và M là điều kiện. Xem phương pháp CANSLIM và bảng xếp hạng toàn thị trường.
- C – 8/30: LN quý Q3 +18,5%, chưa đạt ngưỡng 20%, và mới có 1 quý tăng trưởng liên tiếp. Doanh thu (+21,8%) và yếu tố tăng tốc là điểm cộng.
- A – 8/20: LN 4 quý +2,1%, năm 2025 +1,1%, ROE năm 16,4%. Tăng trưởng nhiều năm chưa đạt chuẩn CANSLIM.
- N – 0/10, L – 8/20: giá cách đỉnh 52 tuần 15,1%, chưa có phiên vượt đỉnh. RS trọng số −1,1%, chỉ đạt điểm phần 'cách đỉnh ≤ 25%'. S – 10/10: trong 60 phiên có 3 phiên phá nền kèm KL, và trong 25 phiên số phiên tăng KL lớn nhiều hơn phiên giảm KL lớn (5 so với 2), cho thấy lực cầu tích lũy.
- I: hệ thống chưa có dữ liệu sở hữu tổ chức; thanh khoản GTGD TB20 khoảng 87 tỷ/phiên, đủ lớn cho dòng tiền tổ chức. M: đèn thị trường đang GIẢM, nên chưa phải thời điểm thuận lợi theo CANSLIM.
- Tổng điểm 41/100 – THEO DÕI, hạng 76/94 trong danh mục CANSLIM. VIB hiện là mã cần theo dõi, chưa thuộc nhóm dẫn dắt.
4. Rủi ro và điểm cần theo dõi
Rủi ro chính
- Chất lượng tài sản: VIB tập trung cho vay bán lẻ (mua nhà, ô tô, tiêu dùng). Thu nhập cá nhân hoặc thị trường BĐS suy yếu có thể làm nợ xấu và chi phí dự phòng tăng, gây áp lực lên lợi nhuận.
- Biên lợi nhuận thu hẹp: LN/thu nhập giảm từ 38–42% (Q1/2025, Q1/2026) xuống 31,6% ở Q3/2026. Nếu chi phí tiếp tục tăng nhanh hơn thu nhập, tăng trưởng doanh thu sẽ không chuyển hóa thành lợi nhuận.
- Tăng trưởng thấp hơn ngành: LN 4 quý +2,1% so với trung vị nhóm +30,9%. Nếu khoảng cách này kéo dài, mức chiết khấu định giá có thể duy trì lâu.
- Pha loãng cổ phiếu sau đợt tăng vốn điều lệ lên hơn 37.354 tỷ làm EPS và ROE chịu áp lực ngắn hạn.
- Kỹ thuật: giá dưới MA150/MA200, phía trên có bức tường cung 14,62–14,90 (chứa ~18% KL 6–12 tháng). Dòng tiền chỉ 1/5, KL phiên gần nhất bằng 0,42 lần TB20. Thị trường chung (đèn M) đang GIẢM.
- Hiệu suất dài hạn kém: giảm 13,5% trong 1 năm trong khi VN-Index tăng 5,6% (RS 12 tháng −18%).
Nhà đầu tư cần theo dõi
- Vùng 14,20–14,28 (kháng cự 1 + MA200): phiên đóng cửa vượt vùng này với KL ≥ 1,5 lần TB20 là tín hiệu đầu tiên của xu hướng tăng.
- Bức tường cung 14,62–14,94: vượt và giữ được vùng này thì cấu trúc kỹ thuật cải thiện rõ, mục tiêu tiếp theo là đỉnh 52 tuần 16,54.
- Hỗ trợ 13,75 và 13,50: giữ được thì nền tích lũy còn hiệu lực. Thủng 13,50 có rủi ro quay về vùng đáy 12,8–13,0.
- Dòng tiền: điểm dòng tiền cần tăng từ 1/5 lên ≥ 2/5 (OBV vượt MA20, KL TB10/TB50 vượt mức của VN-Index).
- BCTC Q4/2026 (cuối tháng 1/2027): LN quý cần tăng ≥ 20% YoY để tiêu chí C đạt. Theo dõi thêm nợ xấu, chi phí dự phòng và biên lợi nhuận.
- Đèn M thị trường chuyển từ GIẢM sang TĂNG; RS 12 tháng cải thiện về dương.
5. Phân tích kỹ thuật VIB
5.1 Sức mạnh cổ phiếu
| Kỳ | VIB | VN-Index | Chênh lệch |
|---|---|---|---|
| 1 tuần | -1,4% | +0,8% | -2,2% |
| 1 tháng | +1,8% | +1,6% | +0,2% |
| 3 tháng | +3,9% | -1,5% | +5,4% |
| 6 tháng | -4,2% | -9,3% | +5,1% |
| Từ đầu năm | -8,6% | -2,1% | -6,5% |
| 1 năm | -13,5% | +5,6% | -19,0% |
| Tiêu chí sức mạnh | Kết quả |
|---|---|
| Giá > MA20 | ✔ Đạt |
| Giá > MA50 và MA50 dốc lên (10 phiên) | ✔ Đạt |
| RS 3 tháng so VN-Index > 0 | ✔ Đạt |
| KL phiên tăng / KL phiên giảm (50 phiên) > 1 | ✔ Đạt |
| Cách đỉnh 52 tuần ≤ 10% | ✘ Chưa |
| Giá tăng so với 20 phiên trước | ✔ Đạt |
| Điểm | 5/6 |
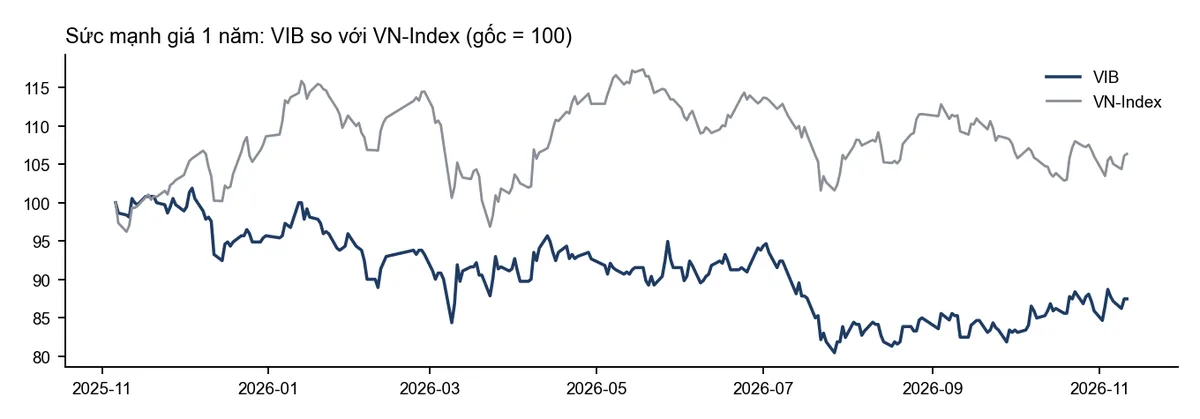
- Ngắn hạn, VIB mạnh hơn thị trường: 3 tháng +3,9% (VN-Index −1,5%), 6 tháng −4,2% (VN-Index −9,3%). Điểm sức mạnh đạt 5/6, chỉ thiếu tiêu chí 'cách đỉnh 52 tuần ≤ 10%'.
- Dài hạn vẫn yếu: 1 năm −13,5% so với VN-Index +5,6%, đường RS cách đỉnh 52 tuần 19,6%. Sức mạnh mới đang hồi phục từ đáy, chưa thành xu hướng dẫn dắt.
5.2 Dòng tiền
| Tiêu chí dòng tiền | Kết quả |
|---|---|
| Đột biến KL tăng (≥2× TB20, đóng cửa nửa trên) trong 5 phiên | ✘ Chưa |
| Duy trì: KL TB10 ≥ 1,5× TB50 và giá tăng 10 phiên | ✘ Chưa |
| Dòng tiền hơn thị trường (so VN-Index) | ✘ Chưa |
| OBV trên MA20 | ✘ Chưa |
| MFI(14) ≥ 50 | ✔ Đạt |
| Điểm | 1/5 – CHƯA CÓ TÍN HIỆU TIỀN VÀO |
Khối lượng phiên gần nhất 2,75 triệu (×0,42 TB20); MFI(14) 64; GTGD trung bình 20 phiên 86,7 tỷ đồng.
- Điểm dòng tiền 1/5, chưa có tín hiệu tiền vào. Chỉ MFI(14) = 64 đạt ngưỡng; chưa có phiên đột biến KL, KL TB10/TB50 = 1,13 lần, thấp hơn VN-Index (1,22 lần), và OBV dưới MA20.
- KL phiên gần nhất 2,75 triệu cổ phiếu, chỉ bằng 0,42 lần TB20, cho thấy cung–cầu đang cân bằng và chờ tín hiệu. GTGD TB20 khoảng 87 tỷ/phiên, thanh khoản tốt.
5.3 Hỗ trợ – kháng cự
| Mức | Giá | So với giá hiện tại | Cơ sở |
|---|---|---|---|
| Kháng cự 2 | 14,94 | +6,3% | đỉnh |
| Kháng cự 1 | 14,20 | +1,1% | đỉnh |
| Hỗ trợ 1 | 13,75 | -2,2% | đáy |
| Hỗ trợ 2 | 13,50 | -3,9% | đáy |
ATR(14) = 0,26 (1,9% giá). Bức tường khối lượng 6 tháng: vùng 14,62–14,90 chứa 17,9% khối lượng, là CUNG – kháng cự. Bức tường khối lượng 12 tháng: vùng 14,62–14,90 chứa 17,5% khối lượng, là CUNG – kháng cự.
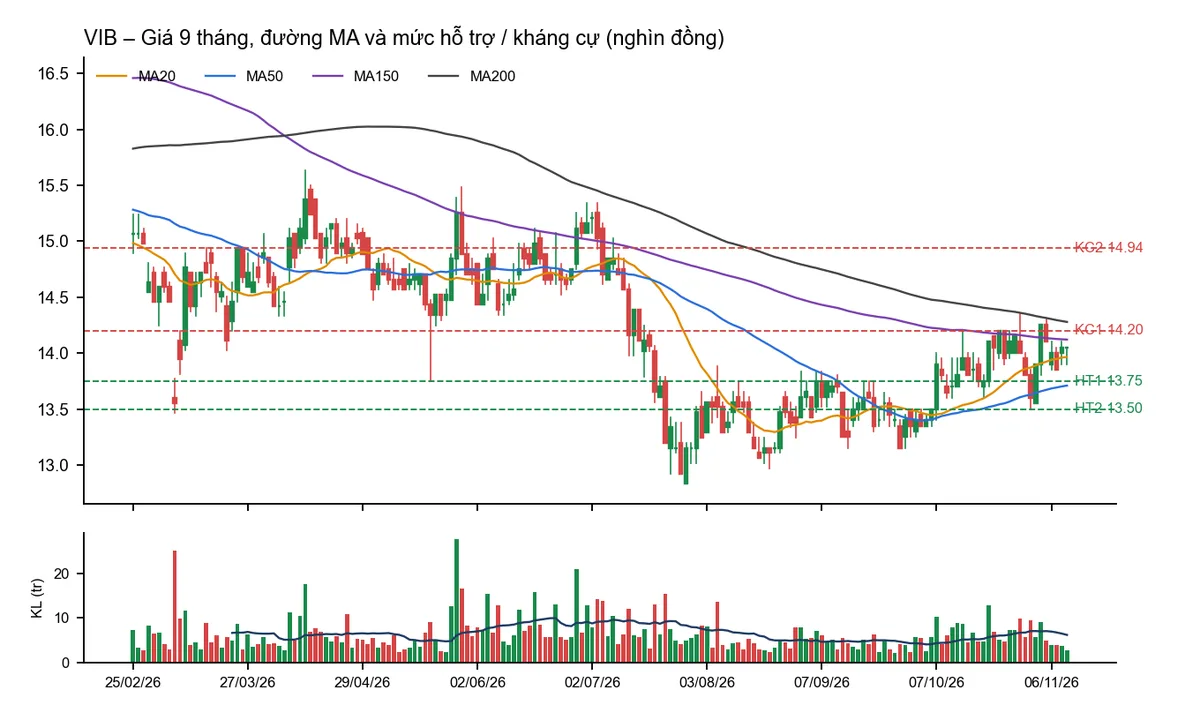
- Kháng cự gần: 14,20 (+1,1%) và 14,94 (+6,3%). Bức tường KL 6 và 12 tháng cùng nằm ở 14,62–14,90, là vùng cung lớn nhất trong năm.
- Hỗ trợ gần: 13,75 (−2,2%) và 13,50 (−3,9%), trùng vùng MA20 (13,96) – MA50 (13,71).
- ATR(14) = 0,26 (1,9%), biên độ dao động hằng ngày thấp. Mức dừng lỗ hợp lý cho vị thế ngắn hạn nằm dưới HT2 khoảng 1 ATR (≈ 13,2).
5.4 Xu hướng theo Mark Minervini
| Tiêu chí Minervini | Kết quả |
|---|---|
| Giá > MA150 và > MA200 | ✘ Chưa |
| MA150 > MA200 | ✘ Chưa |
| MA200 đi lên ≥ 1 tháng | ✘ Chưa |
| MA50 > MA150 và > MA200 | ✘ Chưa |
| Giá > MA50 | ✔ Đạt |
| Giá ≥ 1,3 × đáy 52 tuần | ✘ Chưa |
| Giá cách đỉnh 52 tuần ≤ 25% | ✔ Đạt |
| Sức mạnh giá (RS 6 tháng so VN-Index) > 0 | ✔ Đạt |
| Số tiêu chí đạt | 3/8 |
Giai đoạn 1 – Tích lũy / tạo đáy. ADX(14) 17,8; đỉnh 52 tuần 16,54, đáy 52 tuần 12,83.
- Đạt 3/8 tiêu chí: giá > MA50, cách đỉnh 52T ≤ 25%, RS 6 tháng > 0. Hệ thống xếp vào Giai đoạn 1 – tích lũy / tạo đáy; MA150 vẫn dốc xuống (−0,61%/tháng), ADX 17,8 cho thấy xu hướng chưa rõ.
- Để vào Giai đoạn 2 (template Minervini), giá cần vượt MA150 (14,12) và MA200 (14,28), MA200 phải quay đầu đi lên, và giá cần cao hơn 1,3 lần đáy 52 tuần (≈ 16,7). Đây là yêu cầu trung hạn, khó đạt trong vài tuần.
6. Kết luận và kịch bản
Về cơ bản, VIB đang hồi phục thu nhập (9 tháng +17,7%) và có định giá chiết khấu so với ngành (giá tham chiếu ~15,9 nghìn đồng). Tuy vậy, tăng trưởng LN và ROE còn thấp hơn nhóm, biên lợi nhuận thu hẹp, nên điểm CANSLIM chỉ ở mức THEO DÕI (41/100).
Về kỹ thuật, cổ phiếu đang tích lũy dưới vùng MA200 – bức tường cung 14,28–14,90 với dòng tiền yếu. Tín hiệu xác nhận cần quan sát là phiên vượt vùng này kèm khối lượng lớn, cùng sự cải thiện của thị trường chung.
| Kịch bản | Điều kiện xác nhận | Hàm ý |
|---|---|---|
| Tích cực | Đóng cửa > 14,28 (MA200) với KL ≥ 1,5× TB20, sau đó vượt 14,94 | Nền tích lũy hoàn tất; dư địa về 15,9–16,5 (định giá P/E ngành, đỉnh 52 tuần) |
| Cơ sở | Giá dao động 13,50–14,94, KL thấp, đèn M chưa cải thiện | Tiếp tục tích lũy; chờ BCTC Q4/2026 và tín hiệu dòng tiền |
| Tiêu cực | Thủng 13,50 với KL tăng | Nền tích lũy thất bại; rủi ro về vùng đáy 12,8–13,0 |
Hỏi đáp về cổ phiếu VIB
Định giá cổ phiếu VIB hiện nay đắt hay rẻ so với ngành?
VIB giao dịch ở P/E 6,8 lần và P/B 1,05 lần, chiết khấu khoảng 7% về P/E và 17% về P/B so với trung vị 8 ngân hàng vốn hóa lớn (7,3 lần và 1,26 lần). Mức chiết khấu có cơ sở. ROE 16,2% thấp hơn trung vị nhóm (18,8%), và LN 4 quý chỉ +2,1% so với +30,9% của nhóm (CTG +27,7%, HDB +33,0%, VPB +51,0%). Áp trung vị ngành: theo P/E được 15,1 nghìn đồng, theo P/B được 16,8 nghìn đồng, bình quân ~15,9 nghìn đồng (+13,5% so với giá hiện tại). Để tiến tới mức này, VIB cần cải thiện tăng trưởng LN và ROE về gần mặt bằng ngành.
Cổ phiếu VIB đạt bao nhiêu điểm CANSLIM?
Tổng điểm 41/100 – THEO DÕI, hạng 76/94 trong danh mục CANSLIM. VIB hiện là mã cần theo dõi, chưa thuộc nhóm dẫn dắt.
Vùng hỗ trợ và kháng cự của VIB ở đâu?
Kháng cự gần: 14,20 (+1,1%) và 14,94 (+6,3%). Bức tường KL 6 và 12 tháng cùng nằm ở 14,62–14,90, là vùng cung lớn nhất trong năm. Hỗ trợ gần: 13,75 (−2,2%) và 13,50 (−3,9%), trùng vùng MA20 (13,96) – MA50 (13,71).
Rủi ro chính khi đầu tư cổ phiếu VIB là gì?
Chất lượng tài sản: VIB tập trung cho vay bán lẻ (mua nhà, ô tô, tiêu dùng). Thu nhập cá nhân hoặc thị trường BĐS suy yếu có thể làm nợ xấu và chi phí dự phòng tăng, gây áp lực lên lợi nhuận. Biên lợi nhuận thu hẹp: LN/thu nhập giảm từ 38–42% (Q1/2025, Q1/2026) xuống 31,6% ở Q3/2026. Nếu chi phí tiếp tục tăng nhanh hơn thu nhập, tăng trưởng doanh thu sẽ không chuyển hóa thành lợi nhuận. Tăng trưởng thấp hơn ngành: LN 4 quý +2,1% so với trung vị nhóm +30,9%. Nếu khoảng cách này kéo dài, mức chiết khấu định giá có thể duy trì lâu.
Nguồn: BCTC qua Vietcap IQ, giá giao dịch đến 11/11/2026, hệ thống chấm điểm CANSLIM và Dashboard kỹ thuật NHC18. Bài viết chỉ mang tính tham khảo, không phải lời mời mua/bán chứng khoán.