Kiến thức đầu tư
P/E, P/B, ROE là gì? Ba con số định giá nhanh một cổ phiếu và 3 cái bẫy cần tránh
Kính gửi Quý Nhà đầu tư,
P/E, P/B và ROE là ba con số xuất hiện trong gần như mọi bản tin chứng khoán. Nhưng đọc đúng ba con số này không đơn giản: một cổ phiếu P/E thấp chưa chắc đã rẻ, và một cổ phiếu P/B cao chưa chắc đã đắt. Bài viết này giải thích từng chỉ số và cách tôi đọc chúng cùng nhau, với ví dụ thực tế từ nhóm ngân hàng lớn (dữ liệu ngày 11/11/2026).
1. P/E – Bỏ ra bao nhiêu đồng để mua 1 đồng lợi nhuận
P/E = Giá cổ phiếu / Lợi nhuận trên mỗi cổ phiếu (EPS). Tôi dùng EPS của 4 quý gần nhất (lợi nhuận cổ đông công ty mẹ chia cho số cổ phiếu hiện tại).
P/E = 7 nghĩa là nếu lợi nhuận giữ nguyên, doanh nghiệp cần khoảng 7 năm để "làm ra" đủ số tiền bằng giá cổ phiếu hôm nay. P/E càng thấp, giá càng "rẻ" so với lợi nhuận – với điều kiện lợi nhuận đó bền vững.
2. P/B – Giá so với giá trị sổ sách
P/B = Giá cổ phiếu / Giá trị sổ sách mỗi cổ phần (BVPS). Giá trị sổ sách là phần vốn chủ sở hữu còn lại nếu bán hết tài sản và trả hết nợ theo số kế toán.
P/B đặc biệt hữu ích với ngân hàng, công ty tài chính, bảo hiểm – nơi tài sản chủ yếu là tiền và các khoản cho vay. P/B dưới 1 nghĩa là thị trường định giá doanh nghiệp thấp hơn cả giá trị sổ sách.
3. ROE – Doanh nghiệp dùng vốn hiệu quả đến đâu
ROE = Lợi nhuận / Vốn chủ sở hữu. ROE 20% nghĩa là mỗi 100 đồng vốn chủ sở hữu tạo ra 20 đồng lợi nhuận mỗi năm. Trong hệ thống CANSLIM của tôi, ROE năm từ 15% trở lên là một tiêu chí cộng điểm.
4. Ba con số liên kết với nhau thế nào?
Có một mối quan hệ đơn giản nhưng rất quan trọng: P/B ≈ ROE × P/E. Doanh nghiệp có ROE cao xứng đáng được định giá P/B cao hơn. Vì vậy so P/B mà không nhìn ROE là chưa đủ.
Bảng dưới là 8 ngân hàng vốn hóa lớn, dữ liệu ngày 11/11/2026:
| Mã | Giá (nghìn đ) | P/E | P/B | ROE | LN 4 quý YoY |
|---|---|---|---|---|---|
| VCB | 54,20 | 10,9 | 1,79 | 17,5% | +18,6% |
| BID | 32,45 | 7,3 | 1,28 | 19,3% | +31,4% |
| CTG | 31,80 | 5,8 | 1,20 | 22,7% | +27,7% |
| TCB | 21,85 | 8,1 | 1,24 | 16,3% | +30,3% |
| VPB | 22,30 | 7,2 | 1,19 | 18,3% | +51,0% |
| MBB | 19,40 | 6,0 | 1,24 | 22,9% | +33,9% |
| HDB | 22,50 | 7,6 | 1,63 | 24,8% | +33,0% |
| VIB | 14,05 | 6,8 | 1,05 | 16,2% | +2,1% |
| Trung vị | 7,3 | 1,26 | 18,8% | +30,9% |
Một vài điều đọc được từ bảng:
- VCB có P/E và P/B cao nhất nhóm dù ROE không cao nhất. Thị trường trả "phí bảo hiểm" cho chất lượng tài sản và vị thế đầu ngành.
- HDB có P/B 1,63 nhưng ROE 24,8% – cao nhất nhóm. P/B cao ở đây là xứng đáng, chưa chắc đã đắt.
- CTG và MBB có P/E thấp (5,8–6,0) với ROE trên 22% – nhóm có định giá hấp dẫn nếu chất lượng lợi nhuận được giữ vững.
- VIB có P/B thấp (1,05), nhưng ROE 16,2% và lợi nhuận 4 quý chỉ +2,1%. Rẻ có lý do – đọc thêm ở báo cáo VIB.
5. Ba cái bẫy khi dùng P/E, P/B, ROE
Bẫy 1: Lợi nhuận sụt mạnh làm P/E "phát nổ"
STB hiện có P/E khoảng 84,7 lần vì lợi nhuận 4 quý giảm 87,6%. Con số P/E lúc này gần như không còn ý nghĩa. Khi lợi nhuận biến động bất thường, hãy nhìn P/B và câu chuyện phía sau thay vì P/E.
Bẫy 2: Cổ phiếu chu kỳ có P/E thấp nhất ở đỉnh chu kỳ
Với thép, phân bón, vận tải biển, lợi nhuận đi theo chu kỳ giá hàng hóa. Hòa Phát (HPG) năm 2021 lãi 34.478 tỷ đồng, năm 2022 chỉ còn 8.484 tỷ (-75%). Nhà đầu tư mua vì "P/E thấp" ở đỉnh lợi nhuận 2021 đã phải chịu một đợt giảm sâu. Với nhóm chu kỳ, cần hỏi: lợi nhuận hiện tại đang ở đâu trong chu kỳ?
Bẫy 3: So sánh khác ngành
P/E 15 có thể rẻ với công nghệ tăng trưởng 25%/năm nhưng đắt với một doanh nghiệp điện tăng trưởng 5%. Luôn so với doanh nghiệp cùng ngành – đó là lý do mỗi báo cáo trên trang đều có bảng so sánh định giá với 8 doanh nghiệp cùng ngành.
Tóm lại
- P/E cho biết giá so với lợi nhuận – chỉ đáng tin khi lợi nhuận bền vững.
- P/B cho biết giá so với tài sản ròng – đặc biệt hữu ích với ngân hàng, tài chính.
- ROE cho biết hiệu quả dùng vốn – là lý do để một cổ phiếu được định giá cao hơn.
- Luôn đọc ba con số cùng nhau, so với cùng ngành, và đặt trong xu hướng tăng trưởng lợi nhuận.
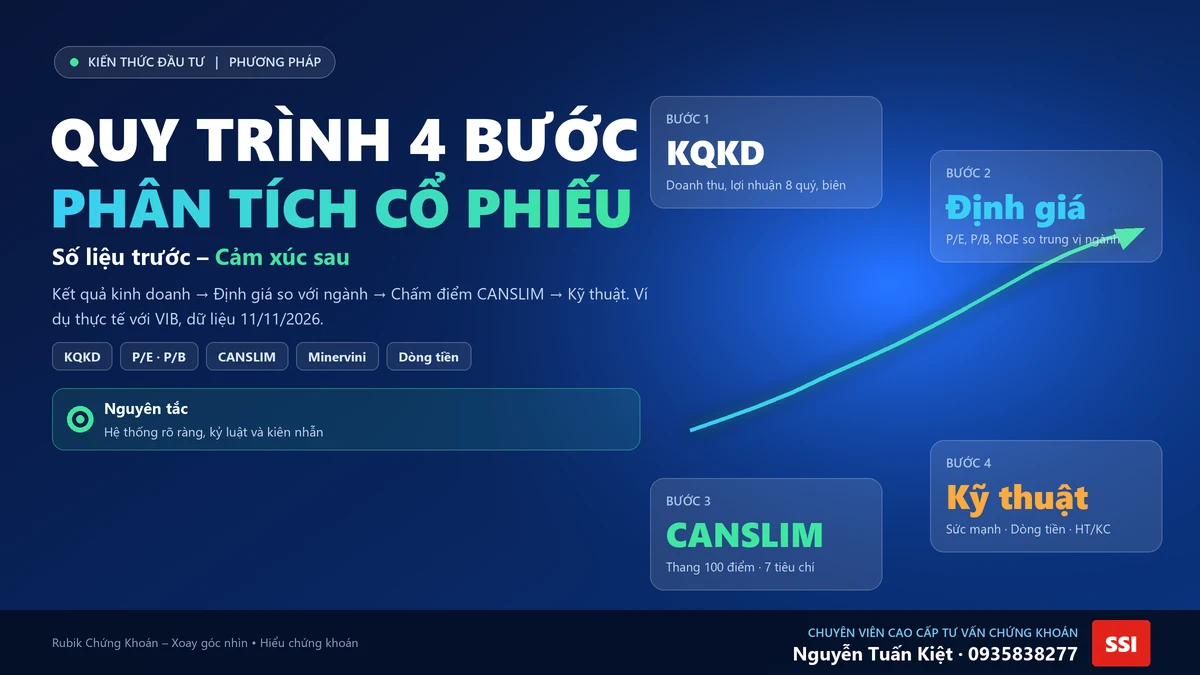
Định giá chỉ là bước 2 trong quy trình 4 bước tôi dùng để phân tích một cổ phiếu – xem toàn bộ quy trình tại bài Quy trình 4 bước phân tích một cổ phiếu.
Cảm ơn Anh/Chị đã theo dõi.
Liên hệ tác giả
Nguyễn Tuấn Kiệt – ID: 1976 – SĐT/Zalo: 0935 838 277
Chuyên viên Cao cấp Tư vấn Chứng khoán, SSI · CFA
Bài viết thể hiện quan điểm cá nhân của tác giả tại thời điểm đăng (11/11/2026), chỉ mang tính tham khảo, không phải lời mời mua/bán chứng khoán.